

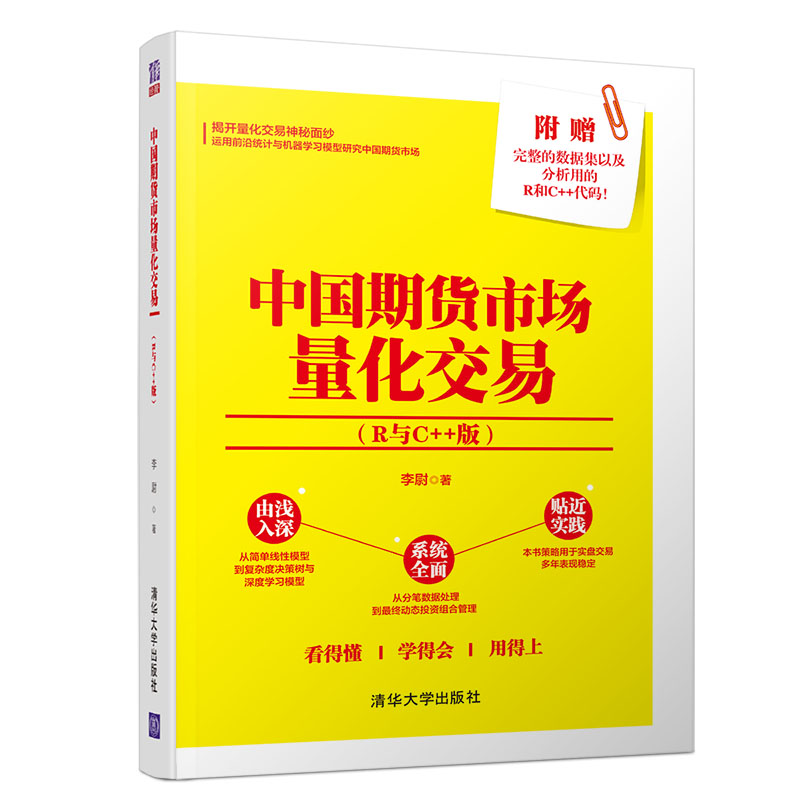
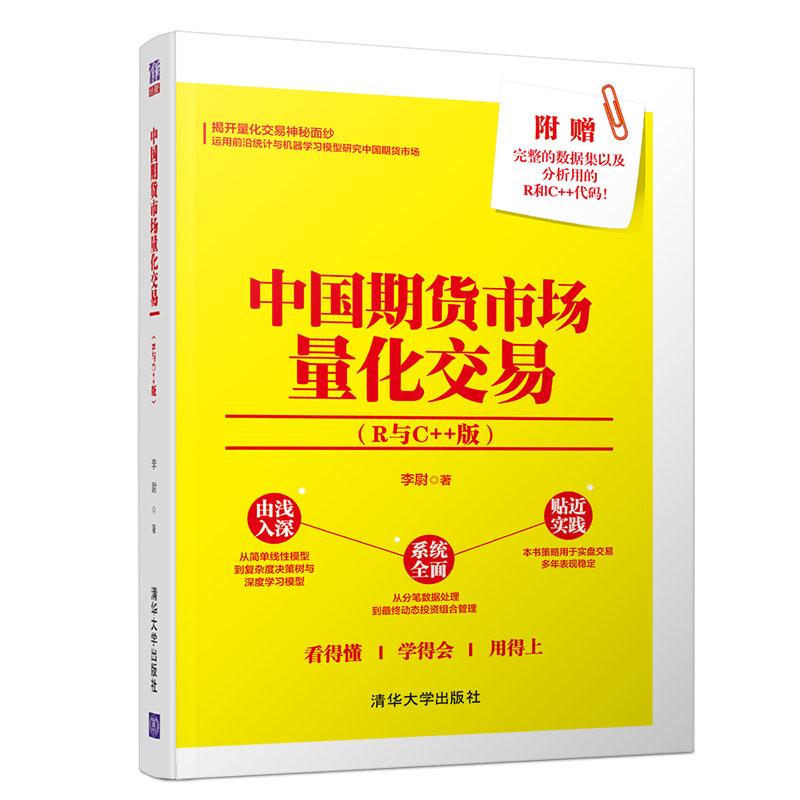
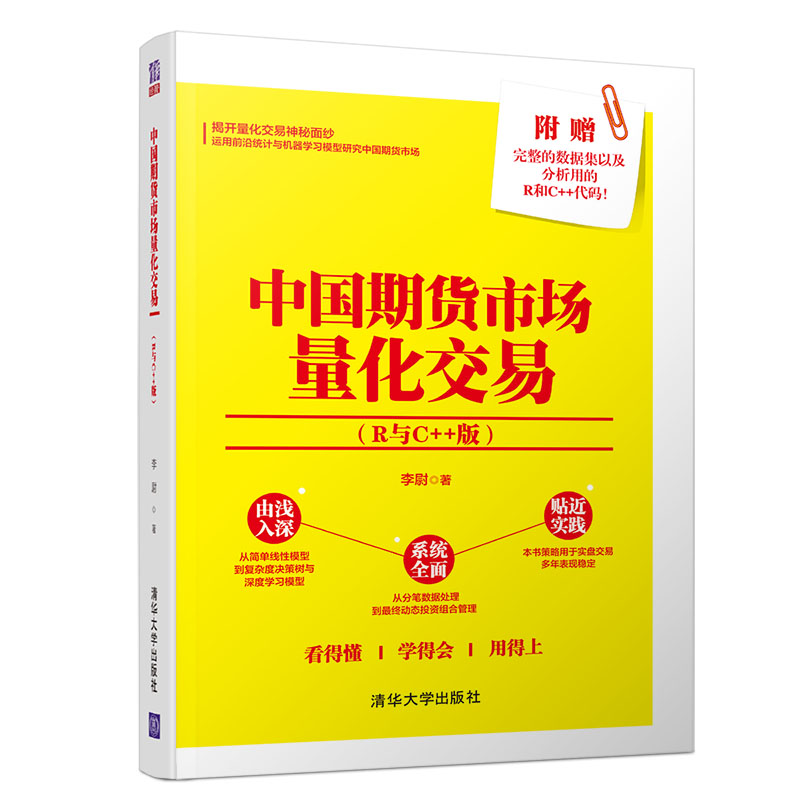
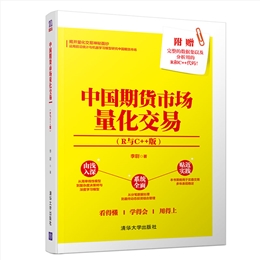
作者:李尉
定价:89元
印次:1-5
ISBN:9787302503224
出版日期:2018.11.01
印刷日期:2022.09.16
图书责编:刘志彬
图书分类:零售
 电子书
 在线购买
 分享


本书主要介绍如何运用统计分析和机器学习等方法对中国期货市场量化交易进行建模分 析。不仅覆盖了最基础的数据获取、数据清理、因子提取、模型构造以及最后的动态投资组 合优化、C++编程实现等方面,而且有丰富的代码方便读者临摹学习和修改提升。本书中的 数据首先是交易所最原始的期货分笔数据,在此基础上整合成5分钟K线,然后再计算预测 因子,最后套入统计预测模型。在交易层面,采用严谨的滚动优化方式,充分考虑了滑点和 手续费,严格测试。另外本书还覆盖了中低频的趋势策略以及高频的短趋势策略,最后也详 细介绍了跨期套利策略,以及对读者择业就业的建议。 本书内容的广度和深度都是国内市场上少见的,适合相关专业人士和感兴趣的投资爱好 者阅读,如高校数理类和经管类师生及证券、期货、私募证券、公募基金等量化交易相关从 业人员,以及对机器学习在金融方面运用的相关人士和对量化交易感兴趣的各行各业人士。
李尉,目前担任广州某量化私募投资基金高级投资经理,负责管理多个私募证券投资基金产品。日常工作主要是运用现代统计学及机器学习模型,研究期货及股票市场,编写全自动交易程序。在任职国丰源之前,李尉曾担任深圳前海泓倍资产管理有限公司CTA量化交易员(投资经理)、广州康腾投资管理有限公司高级策略师、广发期货有限公司高频交易小组组长兼量化研究员、美国CMT Asia Inc量化分析师等职位。李尉于2011年获得美国斯坦福大学计算与数学工程硕士学位,于2009年获得中山大学数学与应用数学学士学位。
期货市场是一个有着悠久历史的金融市场,早在几百年前,芝加哥一带的 农民聚集在一起,商量一个有中央结算性质的交易场所,最终成立了芝加哥期 货交易所。后来随着电子计算机技术的发展,期货交易所日益电子化,交易更 为便捷,交易大厅的交易员也逐渐演变成计算机前的量化交易员和程序员。 相比期货交易,量化交易是一个更新鲜的概念。传统的期货交易有很多技 术分析的书籍,如经典的《日本蜡烛图技术》《期货市场技术分析》等,一般 更着重于使用技术图表分析K线形态,从而给交易员提升买卖点位,辅助交易 员主观交易。 然而,量化交易不大一样,或者说是期货交易的升华。量化交易更多是运 用现代统计学模型,包括机器学习、深度学习等模型来预测市场的价格变化, 从而编写计算机程序,实现自动交易。更广泛地说,投资的整个过程,包括品 种的选择、价格变化的预测、投资组合权重的分配、最小化交易成本地下单等, 都可以使用相应的量化模型来分析,并且提供一套系统性、科学性的测试方法。 因此,量化交易跟传统意义上辅助交易员下单的技术分析还是很不一样的。 对于一些基本面信息,本质上也可以融入量化模型中,因此,量化分析和 基本面分析并不矛盾。并且现在市场上也有很多期货和股票方面的基本面量化 的书籍供读者参考翻阅。 目前,国内期货市场蓬勃发展,量化交易方兴未艾。然而,目前国内很多 私募量化基金交易的期货策略都是传统的程序化交易方法,与国外基于统计分 析、机器学习模型的方法相比存在较大差距。然而国内却没有有关方面的书籍, 即使有也是在股票投资方面,期货方面仍属空白。因考虑到广大理工科学...


1.1 股指日内策略 ··2
1.2 商品趋势策略 ··6
1.3 高频交易策略 ··12
1.4 本节介绍 ·17
1.5 未来展望 ·18
1.6 本章小结 ·21
第二章 数据处理
2.1 期货分笔数据 ··23
2.2 合成5分钟数据 29
2.3 异常处理 ·38
2.4 本章小结 ·41
第三章 预测因子
3.1 技术指标来源 ··43
3.2 因变量的选择 ··52
3.3 高频因子 ·60
3.4 本章小结 ·66
第四章 基础统计模型
4.1 线性回归 ·68
4.2 带约束的线性回归 75
4.3 模型选择 ·82
4.4 本章小结 ·86
第五章 复杂统计模型与机器学习
5.1 复杂统计模型 ··88
5.2 跨品种因子 ·94
5.3 高频数据建模 101
5.4 本章小结 ·111
第六章 从预测到交易
6.1 落实到交易才有意义 113
6.2 开平仓阈值 ·115
6.3 策略筛选 ·125
6.4 本章小结 ·129
第七章 策略模型深化
7.1 优化提速 ·131
中国期货市场量化交易(R与C++版)
VIII
7.2 策略更新 ·140
7.3 计算因子的技巧 143
7.4 本章小结 ·146
第八章 投资组合优化
8.1 马科维茨均值-方差模型 ·148
8.2... 查看详情
